 IA
ColunaO futuro pertence à IA?
Seguro contra calote da Oracle supera nível da crise de 2008
O CDS da empresa passou de 320 pontos em outubro, e nesta segunda ela foi buscar mais US$ 20 bilhões. O crédito está soando o alarme.
- 1O seguro contra o calote da Oracle, o CDS, chegou a 322 pontos em outubro, segundo o Financial Times, acima do recorde que a Bloomberg já tinha apontado em julho numa série que começa na crise de 2008. Meta, Nvidia e SpaceX também bateram recorde.
- 2Nesta segunda (2), cinco dias depois de anunciar um teto de US$ 20 bilhões em captação até 2030, a Oracle foi buscar o valor inteiro. A ação caiu 8,76%.
- 3Para o colunista, o mercado de crédito está soando o alarme, e, se a bolha estourar, a conta precisa ficar com quem topou o risco, sem socorro público.
Em 19 de outubro, proteger a dívida da Oracle contra um calote chegou a custar 322 pontos no CDS de cinco anos, uma espécie de seguro contra o risco de a empresa não pagar, segundo o Financial Times.
Em julho, a Bloomberg já tinha apontado recorde na série de preços da ICE, que começa no fim de 2008, em plena crise financeira. Outubro passou desse nível, acima de tudo o que a série registrou na crise.
Na mesma semana, o seguro da Meta e da Nvidia também bateu recorde, e o da SpaceX, negociado só desde junho, chegou ao maior nível. Em 28 de outubro, o da Oracle ainda estava em 277 pontos, segundo a CNBC, quase o dobro do começo do ano.
Nesta segunda (2), a Oracle foi ao mercado buscar mais US$ 20 bilhões, cerca de R$ 108 bilhões pela PTAX de sexta (30), e a ação caiu 8,76%. Eu levo esse sinal a sério. Quando quem empresta passa a cobrar esse preço, é porque vê um risco grande.
O que o seguro está dizendo
O CDS funciona como o seguro do carro de um motorista que bateu duas vezes no ano. A seguradora não diz que ele vai bater de novo, só cobra mais caro. No caso da Oracle, 277 pontos querem dizer pagar US$ 277 mil por ano para proteger US$ 10 milhões emprestados à empresa.
Gavan Nolan, da S&P Global Market Intelligence, disse à CNBC que o CDS da Oracle já anda como o de empresas com nota especulativa. Jordan Chalfin, da CreditSights, foi na mesma linha: a Oracle negocia como crédito de alto risco, mesmo tendo grau de investimento.
Parte da alta tem explicação técnica. Segundo a Morgan Stanley, bancos que emprestaram para construir data centers alugados pela Oracle compram o seguro para se proteger. Só o Project Jupiter, no Novo México, levou US$ 18 bilhões de cerca de 20 bancos.
Proteção também tem preço, e esse preço mostra quanto o risco vale para quem está com dinheiro na mesa.
Por que a Oracle precisa de tanto dinheiro
Amazon, Google e Microsoft pagam seus data centers com o caixa de negócios maduros. A Oracle, que nasceu vendendo banco de dados, entrou na mesma corrida sem esse caixa.
Em 31 de agosto, devia US$ 125,3 bilhões e tinha US$ 37,1 bilhões em caixa. Além disso, já assinou US$ 288 bilhões em aluguéis de data centers por 15 a 19 anos, que ainda nem entraram no balanço. No ano fiscal encerrado em maio, gastou US$ 23,7 bilhões a mais do que gerou.
Do outro lado está uma carteira de US$ 664 bilhões em contratos a receber. A S&P estimou em julho que perto de metade era da OpenAI, e o grosso desses pagamentos só começa em 2027. A Oracle tem lucro no papel, US$ 4,76 bilhões no último trimestre. O aperto está no caixa.
Cinco dias
Em junho, a Oracle escreveu num documento entregue à SEC, a CVM americana, que não esperava emitir dívida nova em 2026. Na quarta-feira passada (28), anunciou um teto: no máximo mais US$ 20 bilhões em captação até maio de 2030, metade em ações e metade em dívida.
A diretora financeira, Hilary Maxson, disse no encontro com analistas, segundo o site The Register, que o teto "é um compromisso real" e que os US$ 20 bilhões sairiam até maio de 2027.
Cinco dias depois, a Oracle foi buscar o valor inteiro. O teto não foi rompido, mas a pressa diz muito. Os títulos saíram no mesmo dia, pagando de 7,06% a 8,67% ao ano, e a venda de ações, que divide a empresa entre mais sócios, ainda estava em andamento.
A ação fechou a US$ 119,22, 63,7% abaixo do recorde de setembro de 2025. Os títulos que já estavam no mercado valiam, em agosto, cerca de US$ 19 bilhões a menos que o valor de face.
A escada da nota
A nota de crédito é o que as agências dizem sobre a chance de a empresa pagar o que deve. Hoje a Oracle tem BBB- na S&P, o último degrau do grau de investimento, Baa2 com perspectiva negativa na Moody's e BBB na Fitch.
- Estamos aqui
Nota no limite
- Com o seu nome
- Seu score está no limite da faixa boa. O banco ainda aprova, com juro maior.
- Na Oracle
- BBB- na S&P, a um degrau do junk. Baa2 na Moody's, com perspectiva negativa, e BBB na Fitch, as duas a dois degraus.
Degrau 1Hoje Primeiro junk
- Com o seu nome
- Um birô de crédito põe seu nome na faixa de risco. Os outros dois, não.
- Na Oracle
- Os índices de títulos usam a nota do meio, e a Oracle fica neles. Fundos que olham a pior nota já começam a vender títulos.
Degrau 2Se a S&P cortarVenda forçada
- Com o seu nome
- Dois birôs te põem na faixa de risco, e a loja que só vende para bom pagador cancela o seu crediário.
- Na Oracle
- Cerca de US$ 117 bilhões a US$ 120 bilhões em títulos saem dos índices, e fundos com regra de grau de investimento precisam vender. As ações não entram nessa regra.
Degrau 3Se mais uma chegar ao junkDinheiro mais caro
- Com o seu nome
- Com o nome na faixa de risco, o crediário sai mais caro e em menos parcelas.
- Na Oracle
- Dívida nova sai com juro maior e prazo menor, e a empresa tende a emitir mais ações, o que dilui quem já é sócio.
Degrau 4DepoisCalote
- Com o seu nome
- A conta não é paga, e quem garantiu a dívida paga no lugar.
- Na Oracle
- Quem vendeu o seguro, o CDS, paga quem comprou. Nenhuma das análises que lemos prevê esse degrau.
Degrau 5Sem previsão
Arraste para o lado para ver os 5 degraus
Simplificação do CustoBrasil, com as notas das três agências no termo dos títulos de 2 de novembro de 2026 e a regra dos índices de títulos descrita na imprensa especializada.
Jim Reid, do Deutsche Bank, alertou que um rebaixamento ao junk arriscaria pressionar a vendas forçadas quem só pode ter títulos com grau de investimento.
E a S&P já disse o que a faria cortar de novo, segundo a CNBC: alavancagem acima de quatro vezes de forma duradoura, a conta que compara a dívida com o que a empresa gera por ano, ou a falta de caminho para o caixa livre positivo até o ano fiscal de 2029.
A mesma conta, do outro balcão
Hoje também saiu aqui a minha coluna sobre o IPO da Anthropic, a empresa que faz o Claude, ferramenta que eu uso no CustoBrasil. O prospecto dela mostra US$ 895 bilhões em compromissos de computação, do lado de quem compra.
A Oracle está do lado de quem vende. Promete entregar capacidade que ainda vai construir, com dinheiro emprestado, para um cliente principal que ainda queima caixa. E muitos dos prédios são de fundos que tomaram empréstimo em banco, com o aluguel da Oracle como garantia.
Robert Dafforn, da gestora Polus Capital, resume o medo: num financiamento entrelaçado assim, o elo mais fraco puxa o resto. A Evercore ISI foi mais direta: o mercado está dizendo "no más" para dívida de IA sem caixa da operação para pagar.
Bolha ou não?
Quem aposta na Oracle aponta números fortes. A receita de infraestrutura de nuvem mais do que dobrou em um ano, a carteira passou de US$ 660 bilhões, e a empresa promete caixa livre positivo no segundo semestre do ano fiscal de 2028, que começa em dezembro de 2027.
Brad Collins, da Vanguard, diz que a Oracle foi mais cuidadosa nas emissões. Jamie Meyers, da Laffer Tengler, que tem a ação, diz que ela precisa de tempo. E o mesmo Chalfin, da CreditSights, atribui 80% do movimento do CDS a fatores técnicos e de humor.
Para mim, o estouro é uma possibilidade real. Uma empresa que depende de um cliente que ainda não dá lucro, paga obra com dívida e aluguel de longo prazo e vê o próprio seguro bater recorde está apostando que a demanda chega antes da conta.
No começo dos anos 2000, as teles que se endividaram para construir fibra óptica antes da demanda quebraram. A fibra ficou, as empresas não.
Quem paga se der errado
Se a bolha estourar, a conta tem de ficar com quem topou o risco: acionistas, credores e quem vendeu o seguro. O que me incomoda é o que já entrou de Estado nessa história.
O Project Jupiter ganhou do condado de Doña Ana isenção de imposto predial por 30 anos, numa estrutura de US$ 165 bilhões em títulos emitidos pelo condado e comprados pela própria empreendedora, em troca de US$ 12 milhões por ano, segundo a imprensa especializada.
Em setembro, a Oracle mandou aviso de força maior à dona do projeto por atraso na energia, segundo a Reuters. A empresa diz que o projeto segue no cronograma.
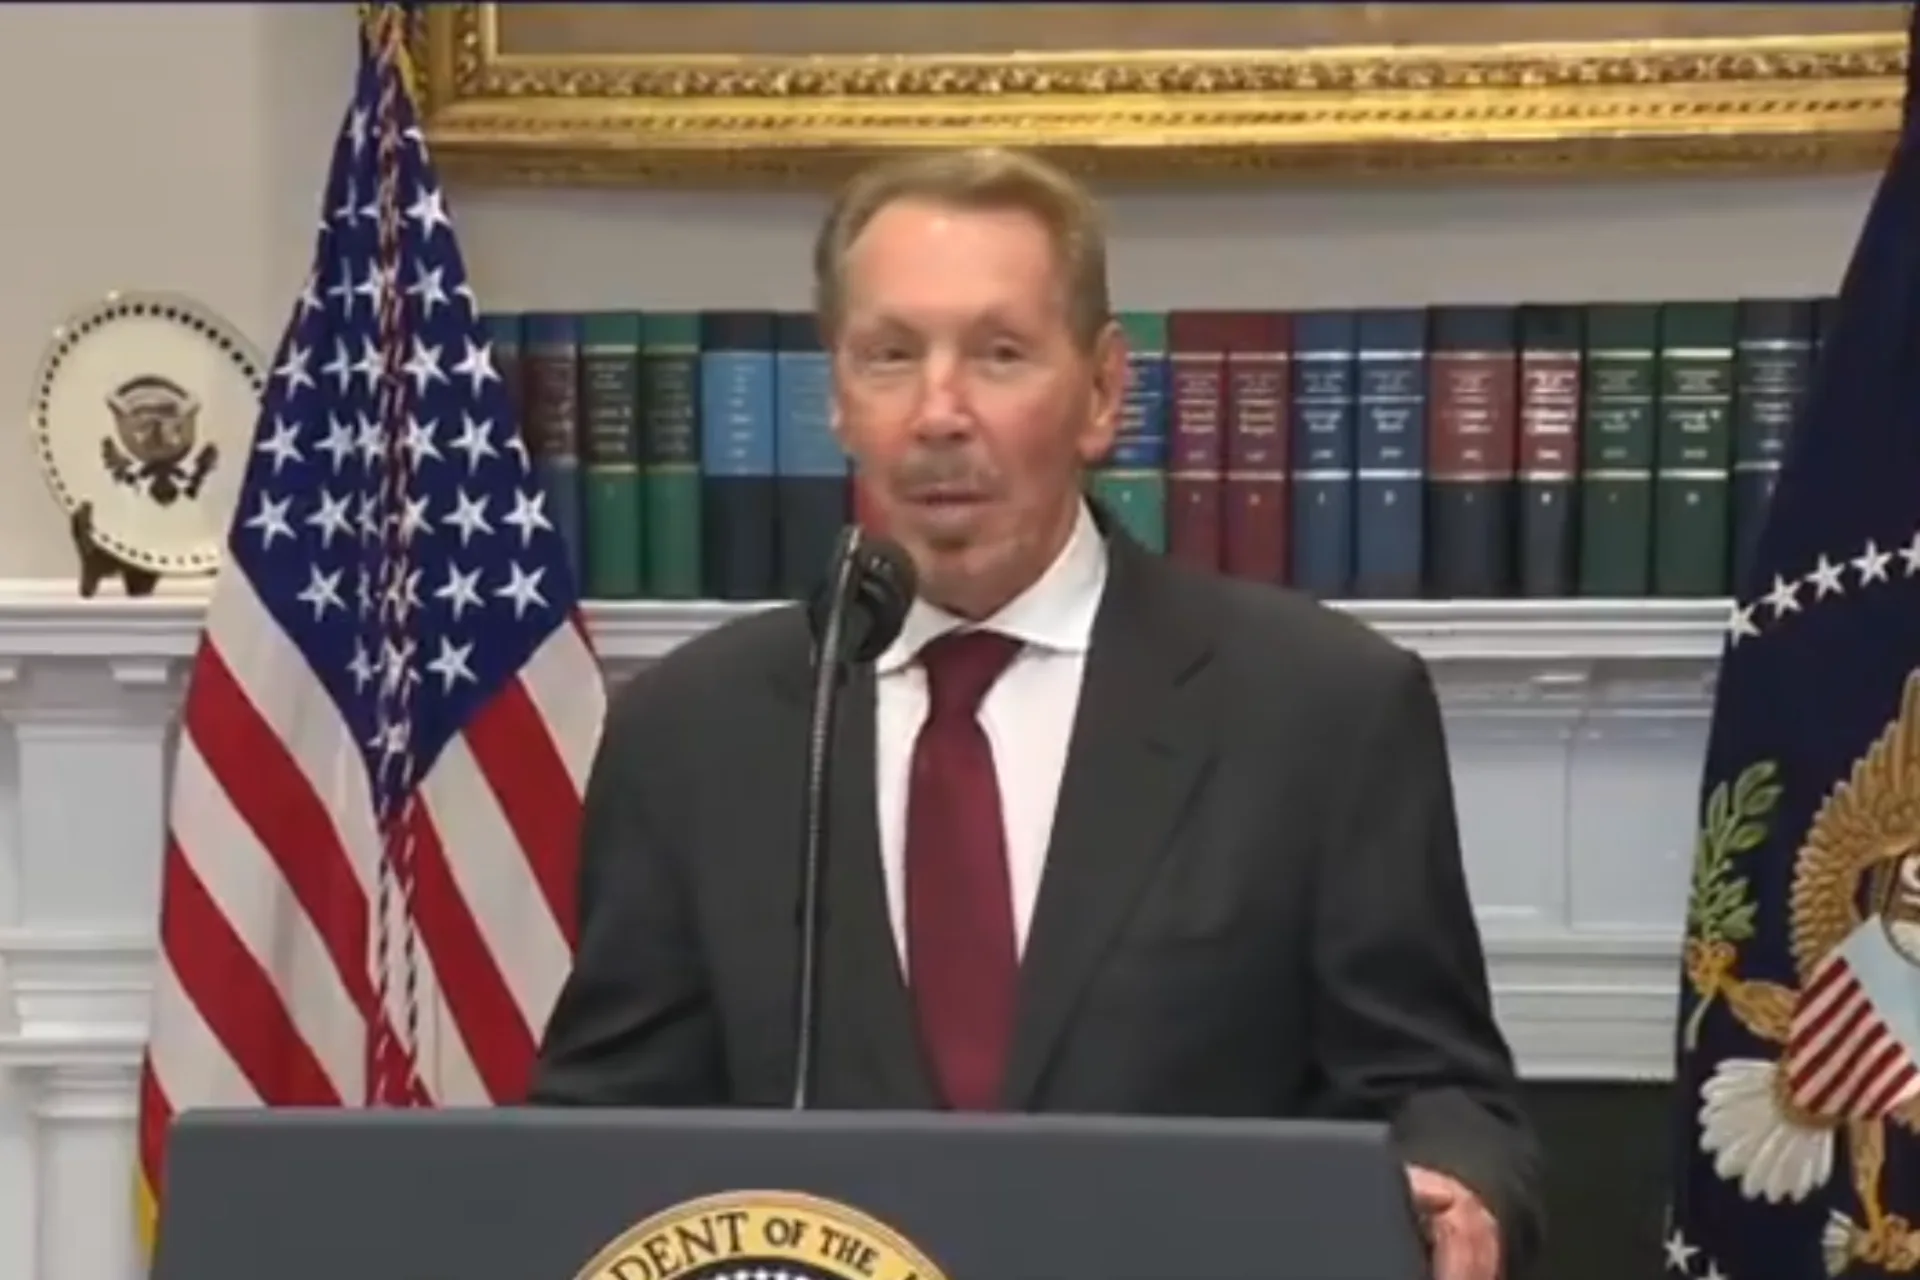
O Stargate, a parceria com OpenAI e SoftBank de que a Oracle faz parte, foi lançado na Casa Branca em janeiro de 2025, com Larry Ellison no púlpito.
Quando uma obra ganha carimbo de interesse nacional, cresce a tentação de socorro se a conta não fechar. Esse é o pior desfecho possível: o lucro fica com quem apostou, e o prejuízo vai para quem nunca escolheu entrar.
E o investidor brasileiro?
A Oracle tem BDR na B3, o ORCL34, em que cada recibo vale um sexto de ação. Quem tem fundo ou ETF que segue o S&P 500 também carrega um pouco de Oracle, e de todo o setor de IA. Na maioria dos casos, o risco vem junto com o do dólar.
Não há dinheiro público brasileiro nessa conta. E nada disso é recomendação de investimento.
O que muda para você
- Para quem tem BDR da Oracle
- O ORCL34 carrega o risco da ação, que está 64% abaixo do topo, e o do dólar. As ações novas desta segunda devem aumentar de 2,5% a 3% o número de ações, o que dilui quem já é sócio.
- Para quem tem ações de empresas de IA
- O recorde no seguro de Meta e Nvidia mostra que o crédito está cobrando mais caro de todo o setor, não só da Oracle.
- Para quem tem ETF de bolsa americana
- O peso da Oracle no S&P 500 é pequeno, mas o das empresas de IA não é. Um aperto no setor chega ao seu fundo.
FontesSEC, termo final dos títulos e notas das três agências (2 de novembro)SEC, oferta de US$ 10 bilhões em ações (2 de novembro)SEC, oferta de títulos e tabela de dívida (2 de novembro)SEC, dia do investidor da Oracle (28 de outubro)SEC, balanço do trimestre encerrado em 31 de agostoSEC, resultados do ano fiscal de 2026 (10 de junho)The Register, o teto de US$ 20 bilhões usado em uma semanaCNBC, a dívida da Oracle no teste da IA (19 de outubro)CNBC, o dia do investidor (28 de outubro)Yahoo Finance, Bloomberg sobre o CDS recorde de julhoHedgeweek, Financial Times sobre os recordes de outubroInvesting.com, força maior no Project JupiterThe Bond Buyer, títulos do condado de Doña AnaYahoo Finance, CDS recorde e o papel dos bancosBanco Central, cotação PTAXStock Analysis, série de preços da ação